一、2021年中國智能電網市場回顧
2021年,中國智能電網市場在“雙碳”目標驅動下繼續保持高速增長態勢,產業規模進一步擴大,技術創新和商業模式探索均取得顯著成效,為新型電力系統建設奠定了堅實基礎。
1. 政策環境持續優化
2021年是“十四五”規劃開局之年,國家層面密集出臺了一系列支持智能電網發展的政策文件。3月,國家發改委、國家能源局發布《關于推進電力源網荷儲一體化和多能互補發展的指導意見》,強調通過智能化手段提升電力系統調節能力。7月,國家能源局印發《關于加快推動新型儲能發展的指導意見》,為智能電網的靈活性資源建設提供了政策保障。多個省市也出臺了配套的智能電網建設規劃,形成了中央與地方協同推進的良好局面。
2. 市場規模穩步增長
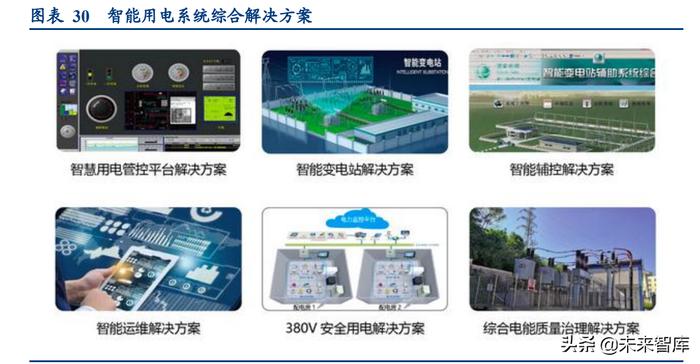
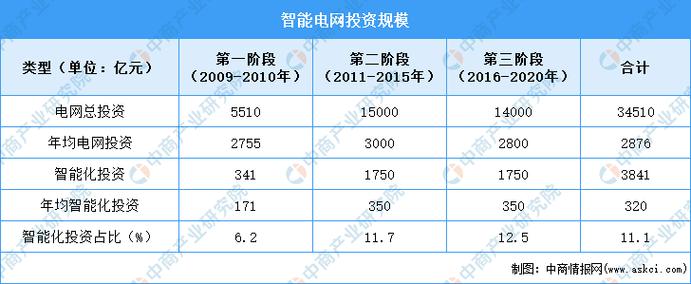
據行業統計,2021年中國智能電網市場規模約為950億元,同比增長約8.5%。其中,智能變電、智能配電和智能用電環節占據主要份額。國家電網和南方電網持續加大投資力度,全年電網投資總額超過5000億元,其中智能化相關投資占比提升至15%左右。新一輪特高壓工程和配電網改造升級項目的推進,為智能電網設備和技術服務市場帶來了大量需求。
3. 技術進展亮點突出
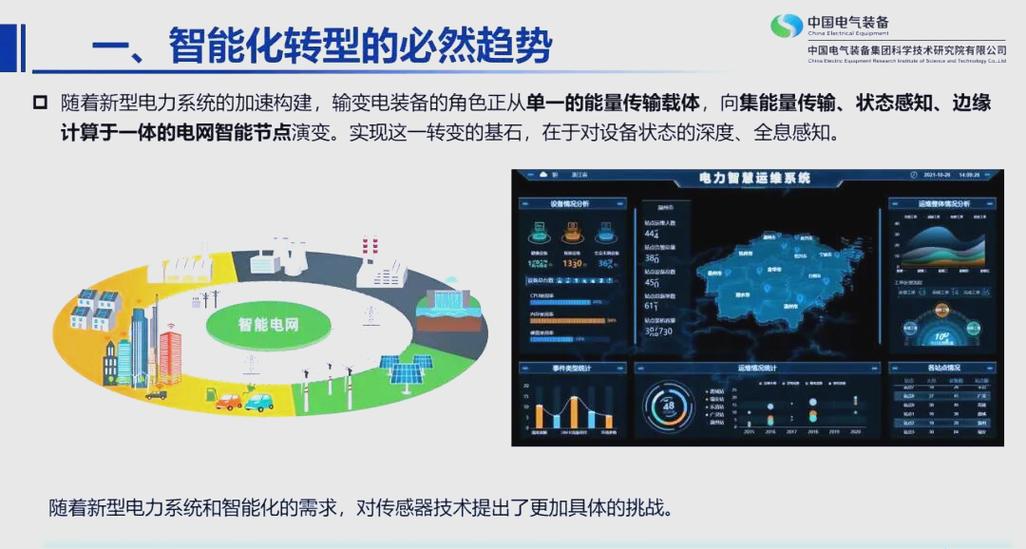
在技術層面,2021年智能電網領域涌現出多個突破性進展。人工智能(AI)調度算法在省級電網試點應用,顯著提升了新能源消納能力;5G通信技術在配網差動保護、精準負荷控制等場景實現規模化商用;電力物聯網(IoT)終端接入數量突破5億臺;數字孿生技術開始在變電站運維中落地,大幅提高故障預判效率。國產化芯片和操作系統的應用比例進一步提升,供應鏈安全性增強。
4. 主要挑戰依然存在
盡管成績顯著,但智能電網發展仍面臨一些挑戰。一是新能源發電的間歇性和波動性對電網實時平衡能力提出更高要求,現有智能化水平尚不足以完全應對;二是數據孤島現象依然存在,跨部門、跨層級的數據共享機制有待完善;三是商業模式創新不足,多數智能電網項目仍依賴電網企業投資,社會資本參與度有限;四是網絡安全風險日益凸顯,隨著接入終端數量激增,攻擊面擴大。
二、2022年中國智能電網發展趨勢預測
展望2022年,在“十四五”規劃全面落地和新型電力系統建設加速的背景下,中國智能電網市場將呈現以下發展趨勢。
1. 政策驅動轉向“建設與運營并重”
預計2022年國家將出臺更多細化的智能電網運營標準和評價體系,推動各地從單純的基礎設施建設轉向注重實際運行效果。電力現貨市場、輔助服務市場的完善將倒逼智能電網提升實時感知和快速響應能力。國家可能設立專項基金,支持智能電網與分布式能源、電動汽車充電網絡的協同發展。
2. 市場規模增速有望回升
隨著疫情后經濟復蘇和穩增長政策發力,預計2022年智能電網市場規模將突破1050億元,同比增長超過10%。投資重點將向配電網智能化改造、新型電力系統調度平臺、電力網絡安全防護等領域傾斜。東部沿海地區將聚焦高可靠性智能配網,中西部地區則側重新能源并網和遠距離輸電智能化。
3. 技術融合創新加速
2022年,數字孿生、邊緣計算、區塊鏈等技術與智能電網的融合將進一步深化。數字孿生將從單個變電站擴展至區域電網,實現全域全時仿真;邊緣計算將在配電終端大規模部署,降低云端壓力并提高響應速度;區塊鏈技術有望在綠電交易、碳排放追蹤中試點應用。AI大模型可能首次在電網負荷預測中試用,帶來精度躍升。
4. 網絡安全與標準體系成焦點
隨著智能電網接入設備數量突破6億臺,網絡安全將成為2022年的核心議題。國家可能發布智能電網網絡安全強制性標準,并要求關鍵設備通過安全認證。業界將推動統一的物聯網通信協議和接口規范,打破不同廠商設備間的互聯壁壘。
5. 商業模式創新取得突破
2022年,智能電網領域的商業模式創新將更加活躍。虛擬電廠(VPP)有望在多個省份開展市場化運營,聚合分布式光伏、儲能和可調負荷參與電力市場交易;綜合能源服務商將利用智能電網數據為用戶提供節能、碳資產管理等增值服務;電網企業可能探索“數據換服務”模式,向第三方開放脫敏數據以激發創新。
6. 區域協同與國際化并進
在國內,京津冀、長三角、粵港澳大灣區等區域將建設跨省智能電網協同示范工程,促進新能源跨區消納。在國際上,中國智能電網企業將借助“一帶一路”倡議,加大在東南亞、中東和非洲的智能電網成套設備和技術輸出,參與當地智能電網標準制定。
三、
2021年中國智能電網市場在政策、技術和投資的多重推動下取得了扎實進展,但也暴露出調節能力、數據共享和商業模式等方面的短板。進入2022年,隨著新型電力系統建設的全面推進,智能電網將加速向數字化、智能化、市場化和安全化方向演進。預計全年市場規模增速將達到兩位數,技術融合與商業模式創新將成為主旋律,為中國能源轉型和“雙碳”目標的實現提供關鍵支撐。